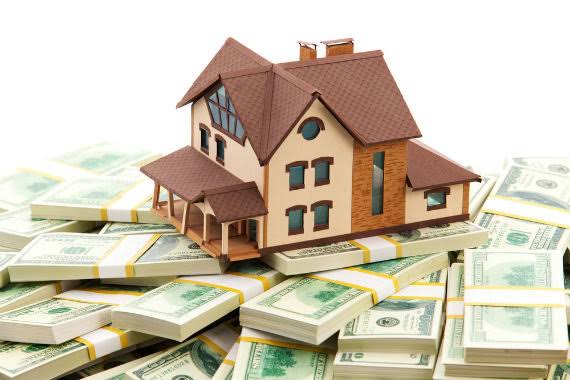
نگاهی به اعداد وام مسکن زوجین، تصویری تلختر از واقعیت موجود ارائه میدهد. میگویند ۲ میلیارد تومان وام خرید مسکن و ۴۰۰ میلیون تومان وام جعاله پرداخت میشود؛ اما متقاضی پیش از آن باید حدود ۵۲۸ میلیون تومان برای خرید اوراق هزینه کند، ۴۰ میلیون تومان هزینه ارزیابی بپردازد و حدود ۷۷ میلیون تومان هزینه دفترخانه برای سند رهنی بدهد. در نهایت از مجموع این ارقام، حدود یک میلیارد و ۷۷۵ میلیون تومان عملاً دست متقاضی را میگیرد.
اما ماجرا به همینجا ختم نمیشود؛ متقاضی باید ماهانه حدود ۵۱ میلیون تومان قسط بپردازد و در پایان، مجموع بازپرداخت به حدود ۶ میلیارد و ۴۹۸ میلیون تومان میرسد.
حالا سؤال سادهای مطرح است: این وام قرار است مشکل مسکن مردم را حل کند یا فقط صورتحساب سنگینتری روی دوش خانوادهها بگذارد؟
وقتی با این مبلغ، در بسیاری از شهرهای بزرگ نهایتاً امکان خرید حدود ۱۰ مترمربع خانه وجود دارد، چگونه میتوان از «خانهدار شدن» سخن گفت؟ خانوادهای که سالها باید برای تأمین اجاره، خوراک، درمان، آموزش و سایر هزینههای ضروری زندگی تلاش کند، چگونه میتواند ماهانه ۵۱ میلیون تومان قسط پرداخت کند؟
حتی اگر قسط را به ۳۰ میلیون تومان کاهش دهیم، باز هم پرسش پابرجاست: حقوقبگیر متوسط و کارگری که درآمدش فاصله زیادی با این رقم دارد، قرار است این قسط را از کدام منبع پرداخت کند؟
مشکل اصلی اینجاست که سیاست مسکن، با واقعیت اقتصادی مردم فاصله گرفته است. تورم قیمت مسکن و هزینههای زندگی با سرعت حرکت میکند، اما درآمد حقوقبگیران با همان سرعت افزایش نمییابد. نتیجه روشن است؛ قدرت خرید مردم روزبهروز کاهش مییابد و وامهایی که باید ابزار توانمندسازی باشند، در عمل برای بسیاری از متقاضیان به بدهی سنگین تبدیل میشوند.
وام مسکن زمانی معنا دارد که قدرت بازپرداخت متقاضی نیز در طراحی آن دیده شود. نمیتوان تسهیلاتی با اقساط نجومی تعیین کرد و بعد انتظار داشت کارمند، کارگر، زوج جوان یا بازنشسته بتواند از آن استفاده کند. وام ۲.۴ میلیاردی که بخش قابل توجهی از آن صرف هزینههای جانبی میشود و بازپرداختش به چند برابر اصل تسهیلات میرسد، برای بسیاری از مردم نه «فرصت خانهدار شدن»، بلکه دیوار بلندتری در برابر خانهدار شدن است.
از سوی دیگر باید صریح پرسید: فلسفه پرداخت وام مسکن چیست؟ کمک به خانهدار شدن مردم یا ایجاد درآمد و سود برای بانک؟
اگر هدف، حمایت از مردم است، چرا باید هزینه دریافت وام، خرید اوراق، ارزیابی، دفترخانه و سپس سود سنگین، بخش بزرگی از توان مالی متقاضی را ببلعد؟ چرا نظام تأمین مالی مسکن بهجای آنکه فاصله مردم تا خانه را کوتاه کند، گاهی خود به یکی از موانع این مسیر تبدیل میشود؟
این مسئله فقط اقتصادی نیست؛ مسئله اجتماعی و حتی جمعیتی است.
جوانی که شغل دارد اما درآمدش کفاف اجاره خانه را بهسختی میدهد، چگونه باید برای ازدواج برنامهریزی کند؟ زوج جوانی که هنوز خانه ندارد و باید دهها میلیون تومان قسط ماهانه بپردازد، چگونه میتواند هزینههای تشکیل و اداره یک زندگی را تأمین کند؟
سالهاست از جوانان میخواهیم ازدواج کنند و تشکیل خانواده بدهند؛ اما باید پرسید با کدام پشتوانه اقتصادی؟ نمیتوان از یک سو جوانان را به ازدواج و فرزندآوری دعوت کرد و از سوی دیگر، ابتداییترین نیاز آنان یعنی مسکن را به کالایی خارج از توان اقتصادیشان تبدیل کرد.
مسکن، خوراک و درمان، نیازهای تجملاتی نیستند که مردم بتوانند آنها را به آینده موکول کنند. مسکن یکی از پایههای امنیت اقتصادی و اجتماعی خانواده است.
بنابراین سیاستگذار باید به جای ارائه اعداد بزرگ وام، به این سؤال پاسخ دهد که این وام چند متر خانه واقعی برای مردم میخرد و چند درصد از درآمد یک خانواده را صرف بازپرداخت خود میکند.
اگر نتیجه این محاسبه، خانهای چندمتری در برابر بدهی چندمیلیاردی و قسطی کمرشکن باشد، باید پذیرفت که مشکل فقط «کمبود وام» نیست؛ مشکل، مدل سیاستگذاری مسکن است.
مردم وام روی کاغذ نمیخواهند؛ خانهای میخواهند که بتوانند واقعاً از عهده خرید و اقساطش برآیند. و این همان نقطهای است که سیاست مسکن باید از شعار فاصله بگیرد و به زندگی واقعی مردم برسد.
- نویسنده : بابک ایران پور/ مدیرمسئول
Thursday, 22 October , 2026